Da Torino in linea Bartolino Ferlazzo 'Tassa di sbarco tra dati in arrivo e incongruenze...' PHOTO GALLERY


di Bartolino Ferlazzo
TASSA di SBARCO (miracolo ci sono i dati)
Il Notiziario delle Eolie, da anni ha inoltrato richieste, per avere copia degli incassi introitati e delle spese fatte dal comune di Lipari e relativi alla Tassa di Sbarco, sia all'amministrazione, sia ai vari funzionari preposti, ma tali richieste sono sempre rimaste senza risposta, nessun documento è mai stato consegnato; questa amministrazione è stata l'unica, nel tempo, a non aver fatto pervenire i documenti richiesti, segno di mancata apertura verso i cittadini, di democrazia tanto sbandierata, vantata ma nello stesso tempo calpestata, ignorata da parte di chi si riempie la bocca, con < la porta è sempre aperta >; ed allora ci poniamo una domanda: perché non consegnare la documentazione richiesta ? e parafrasando una frase simbolo dell'Amleto,di William Shakespeare, “ c'è del marcio a Lipari ? “.-
E' intenzione di questa testata giornalistica, far conoscere ai liparoti, come vengono spesi i soldini incassati, con la tassa di sbarco, tutto regolare certamente, ma … !!! Saranno notizie che cercheremo di dare, in modo semplice, lineare, comprensibili e, non basterà un articolo, per questo abbiamo deciso di illustrarli con più interventi, inizieremo col fare capire cos'è la tassa di sbarco, a cosa serve, come viene impiegata e via dicendo.-La tassa di sbarco o definizione che si legge sul sito del Senato italiano per la 17^ legislatura – Dossier 396,istituita nel 2012,tramite modifiche al D.Lgs.n.23/2011 sul federalismo fiscale municipale, ed è stata concepita come all'imposta di soggiorno, per i comuni che hanno sede o comprendono, nel proprio territorio, delle isole minori o zone lagunari.
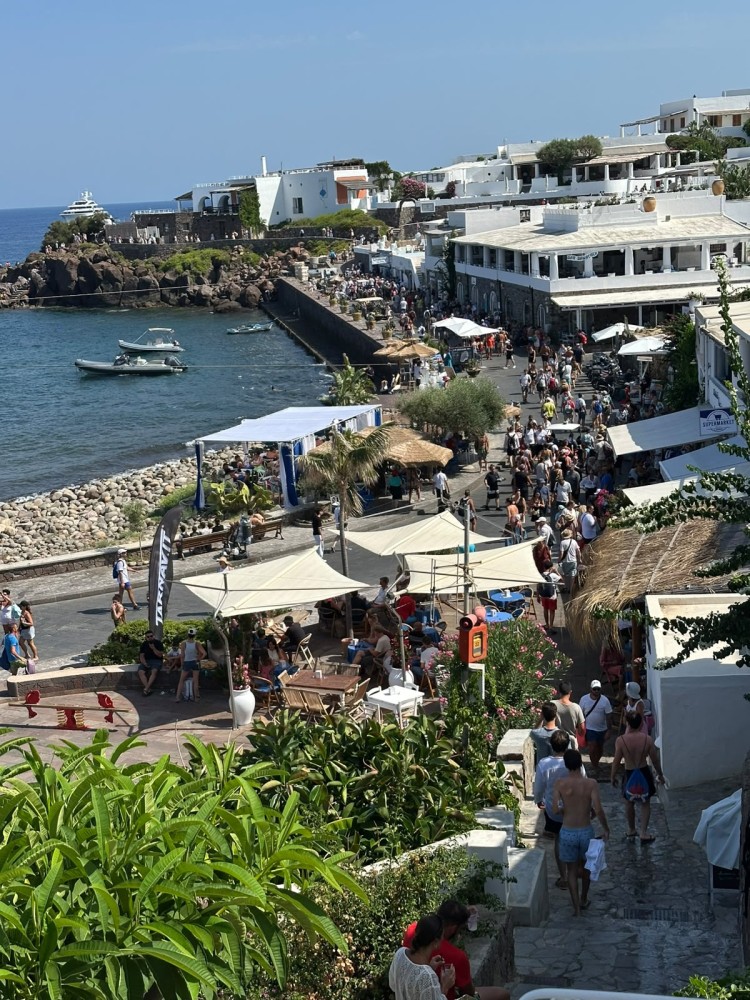
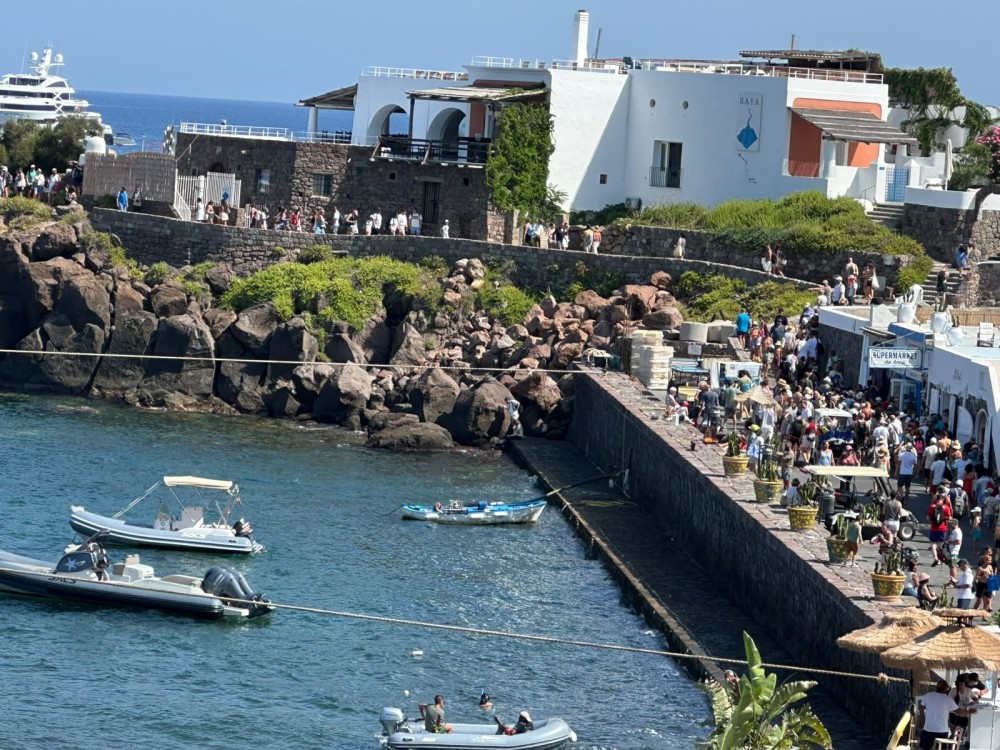
E' nata per risolvere un problema pratico: nelle piccole isole, gran parte dei visitatori arriva in giornata (escursionisti) senza pernottare in strutture ricettive sfuggendo, così, alla normale tassa di soggiorno, ma gravando, comunque, sui servizi pubblici locali.- Cosa sono i servizi pubblici locali, alcuni esempi principali: trasporto pubblico locale, gestione integrata dei rifiuti, servizio idrico e distribuzione del gas, identificati pure, come servizi a rete; servizi non a rete: parcheggi a pagamento, impianti sportivi comunali, servizi cimiteriali e trasporto scolastico.-
Quali sono le finalità principali della tassa;il gettito raccolto, al momento dell'acquisto del biglietto è destinato, per legge, a coprire i costi aggiuntivi generati dal turismo di ,che serve, dunque, per la gestione dei rifiuti, raccolta e smaltimento dei rifiuti urbani, che spesso sono molto onerosi nelle isole; nella tutela dell'ambiente dunque, per interventi di recupero, salvaguardia e manutenzione del territorio e dei beni ambientali e culturali locali; turismo e cultura pertanto attività, servizi e manifestazioni in materia turistica e culturale; nella sicurezza, ovvero servizi di polizia locale, ed ancora mobilità e servizi, con interventi e miglioramenti relativi alla mobilità locale e ai servizi pubblici; questi sono le voci per cui la legge prevede il pagamento; cosa invece non si può pagare, con la tassa;
il contributo non può essere destinato a scopi diversi da quelli indicati dalla norma statale; in particolare, a differenza della normale imposta di soggiorno, il contributo non ammette interventi diretti a sostegno o a sussidio delle strutture ricettive private, o spese di bilancio generale del comune, che non abbiano un legame diretto con i rifiuti, l'ambiente, il turismo, la cultura, la polizia locale o la mobilità delle isole minori. Inoltre, il comma 1° dell'art.4,prevede una nuova possibilità di destinazione del gettito, ovvero che lo stesso vada a finanziare interventi diretti alla tutela dell'ambiente, alla conservazione della biodiversità, al ripristino o al restauro di ecosistemi naturali e del patrimonio archeologico e culturale, nonché ad attività di educazione ambientale.-
Esiste anche un passo importante al comma 3-bis dell'art.4 D.Lgs.23/2011,dove fa riferimento al contributo nei confronti “ … dei passeggeri che sbarcano sul territorio dell'isola minore, utilizzando vettori che forniscono collegamenti di linea o vettori aeronavali, che svolgono servizio di trasporto di persone a fini commerciali, abilitati e autorizzati ad effettuare collegamenti verso l'isola … “,specifica la norma vettori che forniscono servizi di linea, che sono responsabili del pagamento del contributo, con diritto di rivalsa sui soggetti passivi; non vettori che vomitano passeggeri e che non forniscono un servizio di linea, ovvero con prezzi, numero di passeggeri, di vetture, di orari giornalieri di trasporto e orari di partenza e di ritorno;
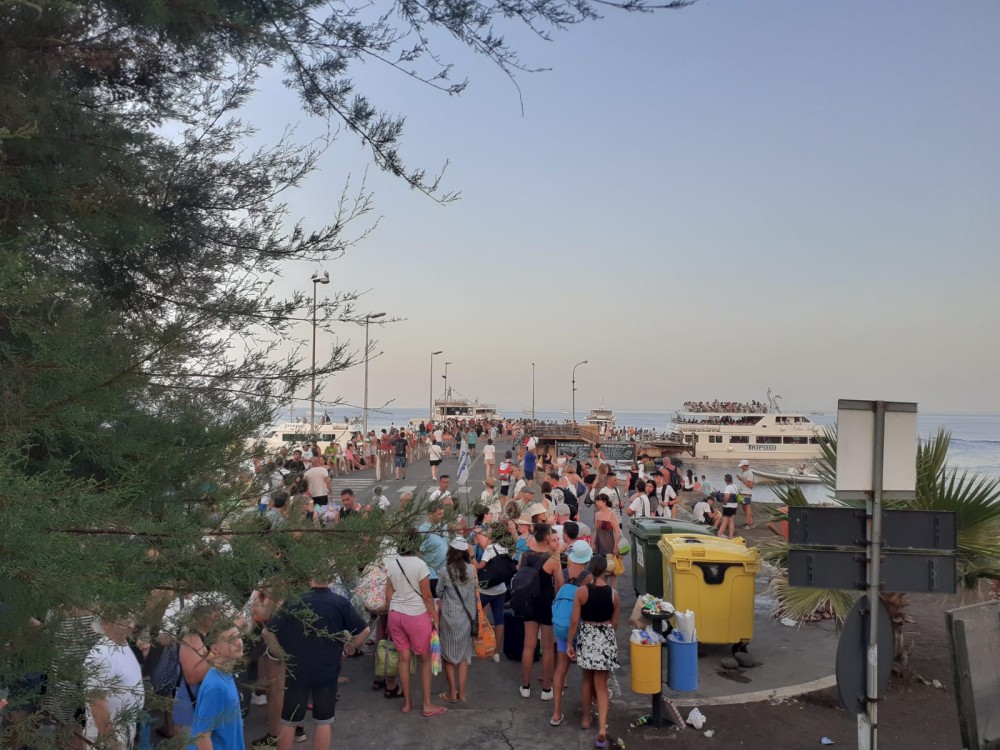
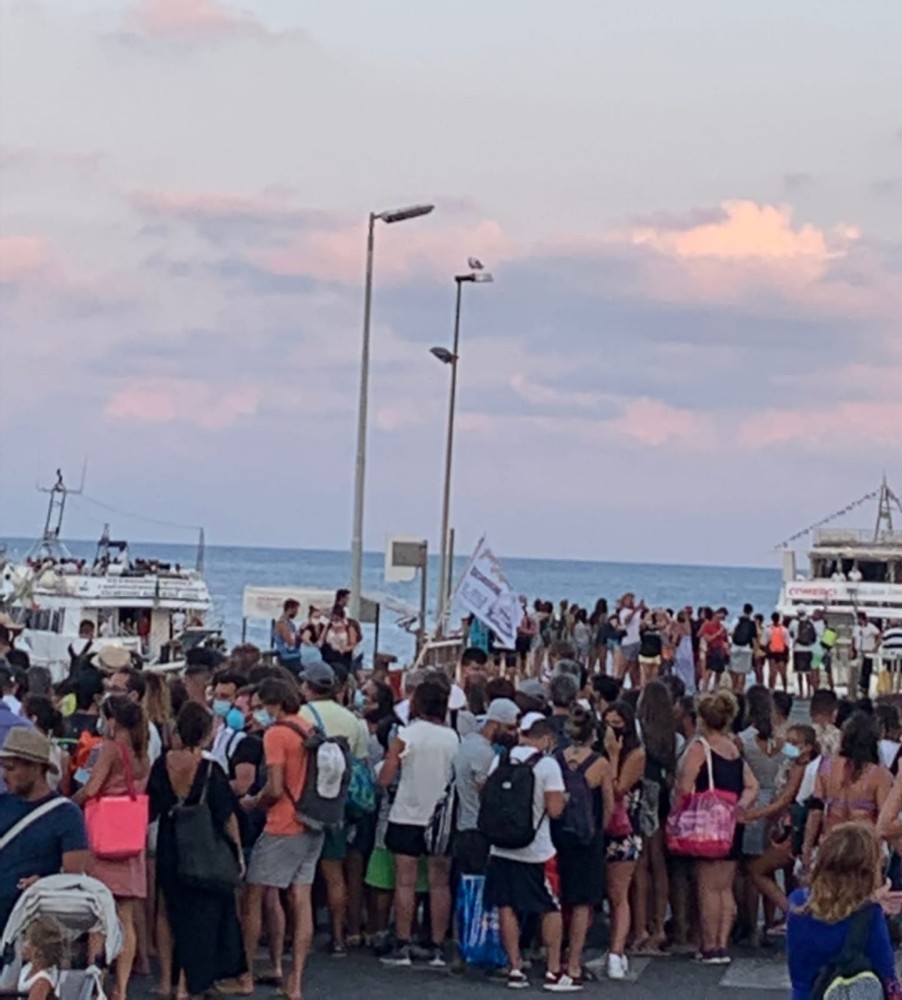
ci chiediamo, nel tempo, come mai nessuna amministrazione si è soffermata su questa importante formulazione ? È mai possibile che nessun dirigente preposto,abbia mai fatto notare il conteuto della norma ? È mai possibile che non sono mai stati adottati provvedimenti in tal senso ? Questa è la scappatoia giuridica prevista dalla legge, per evitare sbarchi come orde di barbari, e per questo evitare sovraffollamento, sporcizia e rifiuti lasciati da questi presunti signori è vera reale, regolamentazione ed applicazione della norma.- Inoltre la legge prevede la suddivisione del contributo di sbarco per più isole; il gettito del contributo di sbarco viene , ovvero in base ai flussi turistici e, non vettori che continuano a sbarcare visitatori del mordi e fuggi in migliaia giornalmente e, fatto importante, prevede che modalità di riscossione avvenga tramite < i vettori di linea >.-
La tassa di sbarco, come detto prevista solo attraverso così come legiferata, è stata codificata dal Tar Toscana, con una sentenza del marzo 2016, il Tar ha sancito “ … partendo dall'analisi del dato normativo, è stato escluso che l'imposta possa essere legittimamente richiesta anche da soggetti che utilizzano vettori diversi da quelli espressamente individuati dal legislatore nazionale … “, nella stessa sentenza è intervenuto anche il Ministero dell'Economia e delle Finanze; il Tar toscano, in accordo con i rilievi dal Mef, ha statuito l'illegittimità di eventuali disposizioni regolamentari comunali, in modo particolare per quanto riguarda i regolamenti, in specifico nella parte che prevede esenzioni, riduzioni verso i soggetti esentati dall'imposta previste dalla giunta, in quanto tale incombenza, spetta solo ed esclusivamente al consiglio comunale e non alla giunta.-
In questo primo intervento, abbiamo cercato per quanto possibile, far capire come la legislazione vigente, forse non è stata applicata in modo chiaro, semplice e conforme alla normativa, da tutte le amministrazione, ripetiamo, che nel tempo si sono susseguite; sbadataggine, poca competenza, scarsa preparazione ? sta di fatto che alcune norme previste non sono state applicate come legge prevede.- Nel secondo intervento, andremo ad illustrare alcune stonature, trovate spulciando i singoli conti, possiamo comunque anticipare che, nell'anno 2023 l'incasso della tassa di sbarco è stata pari ad €.2.013.000,00 – nell'anno 2024 incasso pari ad €.1.980.000,00 interamente utilizzato per i rifiuti – nell'anno 2025 incasso pari ad €.2.013.000,00 ovvero lo stesso importo del 2023, coincidenza ? Forse.- Lipari grazie di esistere.-
NB Quanto sopra, ai fini dell'esercizio del diritto di cronaca, costituzionalmente garantito, nonché tenuto conto dell'interesse pubblico ad una chiara esposizione della documentazione, sia pure nel doveroso riserbo di ulteriori elementi chiarificatori.
Articoli correlati
Da Torino in linea Daniele Sequenzia. 'Angelo Musco'
'Ha dato un impulso importante all'arte della comicità...'
Controcorrenteoliana: Agricoltura&milioni
Il governo Meloni promuove le sue manovre per mettere al centro il sostegno alle...
Eolie, angoli e confessionali di Salvatore Leone
Alle Eolie si parla tantissimo, si ascolta pochissimo e si produce niente eccetto i...
L'Associazione Sindrome ReNU Italia APS è nata per sostenere le persone con la sindrome di ReNU e le famiglie VIDEO
E per diagnosi più precoci e diffondere la conoscenza della malattia...
Controcorrenteoliana: Malvasia, assemblea, delocalizzazione e futuro
Qualche scompiglio fra i produttori di vino eoliano, anche se la Doc Malvasia delle Lipari si...